Elektronischer Datenaustausch
Inhalt:
- eAU-Verfahren – Änderungen ab 2027
- Neues Dialogverfahren Betriebsdatenpflege
- Elektronisch unterstützte Betriebsprüfung und digitale Entgeltunterlagen
- SV-Meldeportal
- Elektronische Unbedenklichkeitsbescheinigung
eAU-Verfahren – Änderungen ab 2027
Die elektronische Arbeitsunfähigkeitsbescheinigung (eAU) ist inzwischen fester Bestandteil der sozialversicherungsrechtlichen Datenaustauschverfahren. Zum 1. Januar 2027 wird das Verfahren mit einer neuen Datensatzversion weiterentwickelt. Neben der Einbindung der Jobcenter enthält sie zahlreiche Anpassungen für die praktische Abwicklung.
Künftig wird bei Anfragen der Arbeitgeber zusätzlich angegeben, aus welcher Art von Abrechnungsprogramm die Daten stammen. Dies soll insbesondere bei der Nutzung von Ausfüllhilfen helfen, mögliche Eingabefehler schneller zu erkennen und die Daten besser zu plausibilisieren. Ein entsprechendes Feld ist bereits aus dem DTA EEL bekannt.
Bei stationären Krankenhausaufenthalten sollen künftig neben dem tatsächlichen Entlassdatum auch Verlängerungsanzeigen an den Arbeitgeber übermittelt werden. Bereits gemeldete voraussichtliche Entlassdaten werden entsprechend storniert.
Die Änderung betrifft auch Reha- und Vorsorgeeinrichtungen: Neben Aufnahme und voraussichtlichem Entlassdatum werden künftig tatsächliche Entlassdaten und Verlängerungen berücksichtigt. Dadurch wird die Darstellung stationärer Aufenthalte in den verschiedenen Einrichtungen stärker vereinheitlicht.
Bei Folgebescheinigungen wird das Feld „Nachweis seit“ regelmäßig nicht übermittelt. Das Datum fehlt häufig bereits im ärztlichen Datensatz, beispielsweise bei einem Arztwechsel. Für die Prüfung der eAU greifen die Krankenkassen deshalb auf das Ausstellungsdatum als Beginn der Bescheinigung zurück.
Ein fehlendes „Nachweis seit“-Datum stellt somit grundsätzlich keinen Fehler der eAU dar.
Der Rückmeldegrund „6“ wird künftig als „Sonderfall“ bezeichnet und auf weitere Sachverhalte ausgedehnt. Bisher betrifft er insbesondere teilstationäre Krankenhausbehandlungen, bei denen die konkreten Anwesenheitszeiten nicht rechtzeitig über den eAU-Datensatz übermittelt werden können. In diesen Fällen muss der Arbeitnehmer weiterhin einen entsprechenden Nachweis, beispielsweise eine Liegebescheinigung, beim Krankenhaus anfordern und dem Arbeitgeber vorlegen.
Neu werden auch bestimmte Rehabilitationsmaßnahmen unter dem Rückmeldegrund „6“ erfasst. Dazu gehören:
- ganztagsambulante Rehabilitationen,
- mobile Rehabilitationen,
- Kombinationsbehandlungen.
Auch hier können die erforderlichen Angaben nicht vollständig über die eAU bereitgestellt werden.
Das eAU-Verfahren bleibt dynamisch
Die Änderungen zeigen, dass die eAU fortlaufend an neue gesetzliche und praktische Anforderungen angepasst wird. Weitere Anpassungen sind bereits absehbar. Insbesondere die geplante Teilarbeitsunfähigkeit dürfte künftig zu einer Erweiterung des Datensatzes und zu Veränderungen im Datenaustausch zwischen Ärzten, Krankenkassen und Arbeitgebern führen.
Aktiver Abruf
Eine grundlegende Änderung gibt es beim Abrufverfahren dagegen nicht. Die Krankenkassen übermitteln die eAU weiterhin nicht proaktiv an den Arbeitgeber. Der Arbeitgeber muss die Daten nach der Mitteilung des Arbeitnehmers über die Arbeitsunfähigkeit weiterhin aktiv bei der Krankenkasse abrufen.
Die aktuelle Verfahrensbeschreibung und die jeweils gültigen Datensatzversionen sind abrufbar unter:
https://www.gkv-datenaustausch.de/
FAQ zum Thema eAU unter firmenkunden.tk.de, Suchnummer 2124206.
Neues Dialogverfahren Betriebsdatenpflege
Der Datenaustausch Betriebsdatenpflege ist ein elektronisches Meldeverfahren, mit dem Arbeitgeber Änderungen ihrer Betriebsdaten an die Bundesagentur für Arbeit (BA) und die Sozialversicherungsträger elektronisch über ihr Entgeltabrechnungsprogramm oder das SV-Meldeportal übermitteln (§ 18i Absatz 4 SGB IV).
Typische, von Arbeitgebern meldepflichtige Änderungen im Rahmen dieses Datenaustauschverfahrens sind beispielsweise der Firmenname, die Anschrift des Betriebs, der Ansprechpartner und die Branchenzuordnung.
Bereits im Jahr 2022 wurde mit dem 8. SGB-IV-Änderungsgesetz beschlossen, dass der Datenaustausch Betriebsdatenpflege in ein elektronisches Dialogverfahren zwischen Arbeitgebern und der BA weiterentwickelt wird. In mehreren Arbeitsgruppensitzungen mit den Trägern der Sozialversicherung sowie mit der Arbeitsgemeinschaft der Personalsoftwareersteller, Bundessteuerberaterkammer und der Bundesvereinigung der Deutschen Arbeitgeberverbände hat die BA das neue Dialogverfahren entwickelt, das am 1. Januar 2027 an den Start gehen wird.
Intention des neuen Verfahrens ist, dass die betrieblichen Angaben zu den Beschäftigungsbetrieben in den Entgeltabrechnungsprogrammen und dem Dateisystem der Beschäftigungsbetriebe (DdB) der BA stets identisch und aktuell sind und der hierfür erforderliche Datenaustausch zwischen den Arbeitgebern und der BA direkt in einem elektronischen Dialogverfahren stattfindet.
Das neue Verfahren wird gemäß § 95 Absatz 2 Satz 1 SGB IV im XML-Standard umgesetzt. Arbeitgeber und BA tauschen die Datensätze mit betrieblichen Angaben ab dem 1. Januar 2027 dann unmittelbar miteinander aus. Der Dialog findet nicht mehr wie im bisherigen Datenaustausch Betriebsdatenpflege über die Annahmestellen der Krankenkassen, die die Meldungen dann an die BA weiterleiteten, statt.
Ordnungskriterien im neuen Meldedialog
Die elektronische Kommunikation im Dialogverfahren Betriebsdatenpflege setzt voraus, dass der Kommunikationspartner eindeutig adressierbar ist. Dazu müssen die Absendernummer oder gesonderte Absendernummer, die Betriebsnummer des Beschäftigungsbetriebs und die Betriebsnummer der Abrechnungsstelle immer angegeben sein. Die BA baut mit diesen Informationen eine Adressierungsliste auf, um den Arbeitgeber auch initiativ zu kontaktieren.
Meldeanlässe und Meldegründe für Arbeitgeber
An den Meldeanlässen ändert sich im Vergleich zum bisherigen Datenaustausch Betriebsdatenpflege nichts.
Arbeitgeber sind verpflichtet, Änderungen über anlassbezogene Bestandsmeldungen und Beendigungen zu melden. Anlassbezogene Bestandsmeldungen sind bei jeder Ersterfassung im Entgeltabrechnungsprogramm durchzuführen sowie bei einer Änderung der Absendernummer oder Betriebsnummer Abrechnungsstelle (§ 18i Absatz 4 Sätze 1 und 2 SGB IV).
Meldeanlässe und Meldegründe der Bundesagentur für Arbeit (BA)
Im Falle der positiven Übermittlung einer Meldung im neuen Datenaustausch erhalten Arbeitgeber eine Weiterleitungsbestätigung. Zusätzlich übermittelt die BA folgende Rückmeldungen:
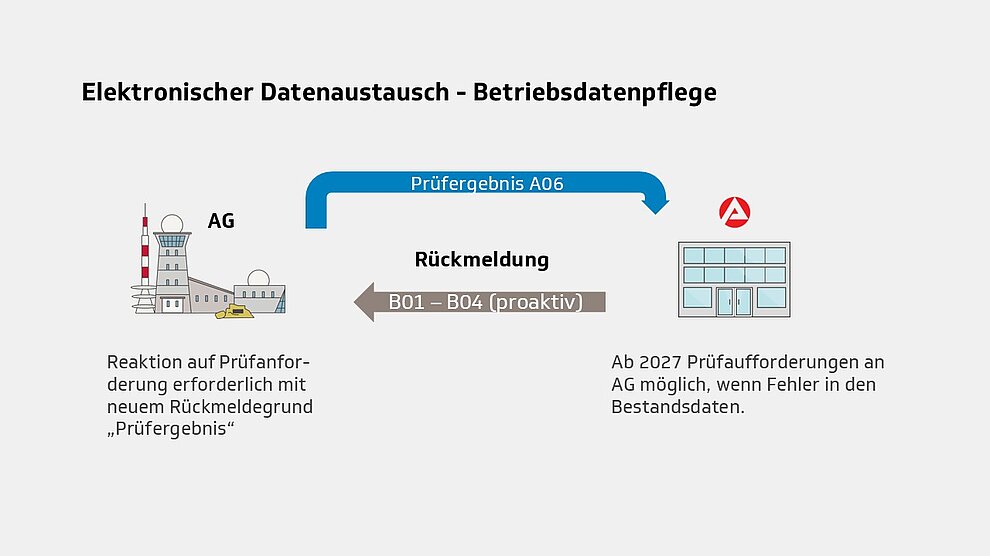
Die Grafik zeigt den elektronischen Datenaustausch bei der Betriebspflege zwischen einem Arbeitgeber (AG) und der Bundesagentur für Arbeit.
Der Arbeitgeber übermittelt Meldungen zur Änderung von Betriebsdaten über die Datensätze A01 bis A05. Dazu gehören:
- Bestandsmeldungen
- Änderungsmeldungen
Die Bundesagentur für Arbeit bestätigt anschließend die Speicherung der Daten, gegebenenfalls mit Änderungen. Außerdem teilt sie Fehler mit, die anschließend korrigiert werden müssen.
Die Grafik stellt den Datenaustausch mit einem Pfeil vom Arbeitgeber zur Bundesagentur für Arbeit dar. Links ist ein Industriebetrieb als Symbol für den Arbeitgeber abgebildet, rechts ein Gebäude mit dem Logo der Bundesagentur für Arbeit.
Die BA kann auch unabhängig von einem DXBD initiativ mit dem Abgabegrund B04 eine Prüfaufforderung ans Entgeltabrechnungsprogramm übermitteln. Eine solche Aufforderung erfolgt dann, wenn Mitarbeiter der BA dabei in den Bestandsdaten Fehler entdecken oder anderweitige Indizien auf fehlerhafte Informationen vorliegen. Arbeitgeber müssen auf diese Prüfaufforderungen reagieren, um ihre Daten gemäß § 18i Absatz 4SGB IV aktuell zu halten.
Hinweis
Wenn an einem Kalendertag mehrere Meldungen übermittelt werden, verarbeitet die BA lediglich den jüngsten Datensatz. Auf die nicht verarbeiteten Datensätze antwortet die BA mit dem Abgabegrund B06 = Datensatz verworfen.
Meldung der Wirtschaftsunterklasse wird verpflichtend
Unter die betrieblichen Stammdaten, die Arbeitgeber im Rahmen des Datenaustauschverfahrens Betriebsdatenpflege verpflichtend melden müssen, fällt auch die wirtschaftliche Betätigung, die über die Wirtschaftsunterklasse (WUKL) in Form einer fünfstellige Branchenzuordnung des Beschäftigungsbetriebs im Datenaustauchverfahren gemeldet wird (vergleiche § 18i Absatz 4 Satz 1 SGB IV).
Um dieser Verpflichtung besser als bisher Rechnung tragen zu können und die bei der BA vorliegende Datenqualität zu verbessern, wird die Wirtschaftsunterklasse im neuen Datenaustausch ab dem 1. Januar 2027 als „Muss-Feld“ umgesetzt.
- Mit dem Abgabegrund „A05 Abfrage WUKL aus DdB“ können Arbeitgeber die für ihren jeweiligen Beschäftigungsbetrieb bei der BA gespeicherte Wirtschaftsunterklasse abfragen und ins Entgeltabrechnungsprogramm übernehmen. Die Antwort der BA erfolgt mit dem Abgabegrund B05.
- Wird dabei vom Arbeitgeber festgestellt, dass die übermittelte Wirtschaftsunterklasse für den Beschäftigungsbetrieb nicht aktuell ist, ist der Arbeitgeber verpflichtet, eine Meldung mit der zutreffenden Wirtschaftsunterklasse und allen weiteren aktuellen betrieblichen Angaben an die BA zu übermitteln.
Hinweis
Besprechung des GKV-Spitzenverbandes, der Deutschen Rentenversicherung Bund, der Bundesagentur für Arbeit und der Deutschen Gesetzlichen Unfallversicherung zu Fragen des gemeinsamen Meldeverfahrens am 11. September 2025 (TOP 1).
Elektronisch unterstützte Betriebsprüfung und digitale Entgeltunterlagen
Auslaufen der Befreiungsmöglichkeiten für die elektronisch unterstützte Betriebsprüfung
Die Träger der Rentenversicherung prüfen mindestens alle vier Jahre bei den Arbeitgebern, ob sie ihre Melde- und Beitragspflichten im Zusammenhang mit dem Gesamtsozialversicherungsbeitrag und den Umlagen nach dem Aufwendungsausgleichsgesetz ordnungsgemäß erfüllen (vergleiche § 28p SGB IV).
Zum 1. Januar 2023 wurde die elektronisch unterstützte Betriebsprüfung (euBP) mit dem 7. SGB IV-Änderungsgesetz verpflichtend eingeführt. Mit der euBP wird die Betriebsprüfung digital unterstützt und der Aufwand einer herkömmlichen Betriebsprüfung für alle Beteiligten verringert. Sie ersetzt die bei einer bisherigen Betriebsprüfung erforderliche Einsichtnahme und Prüfung der Unterlagen vor Ort durch die Betriebsprüfer. Die prüfrelevanten Daten aus dem Entgeltabrechnungs- und Buchhaltungsprogramm des Arbeitgebers werden über die euBP digital an die Betriebsprüfer der Deutschen Rentenversicherung übermittelt. Die Betriebsprüfer können die so bereitgestellten Unterlagen dann am Bildschirm prüfen.
Die Übermittlungspflicht bezieht sich auf die relevanten Entgeltdaten aus der Entgeltbuchhaltung (zum Beispiel Stammdaten der Arbeitnehmer, Inhalte der Beitragsnachweise, Lohndaten der Arbeitnehmer). Seit dem 1. Januar 2025 sind auch die Daten aus der Finanzbuchhaltung verpflichtend elektronisch über ein systemgeprüftes Entgeltabrechnungsprogramm zu übermitteln. Können die prüfrelevanten Daten der Finanzbuchhaltung nicht aus einem systemgeprüften Entgeltabrechnungsprogramm übermittelt werden, können diese Daten seit dem 1. Januar 2025 auch über eine systemgeprüfte Schnittstelle oder ein systemgeprüftes Programm der Finanzbuchhaltung zur Verfügung gestellt werden (vergleiche § 28p Absatz 6a SGB IV).
Auf Antrag können/konnten Arbeitgeber für Zeiträume bis zum 31. Dezember 2026 auf eine elektronische Übermittlung der euBP verzichten. Der Antrag ist/war formlos und unter Angabe der Betriebsnummer beim Rentenversicherungsträger zu stellen, der für die jeweilige Betriebsprüfung zuständig ist (vergleiche § 126 SGB IV). Da diese Vorschrift sich nicht speziell nur auf die Entgeltabrechnungsdaten bezieht, war von einem bereits erklärten Verzicht auch die elektronische Übermittlung der Daten der Finanzbuchhaltung erfasst.
Nach erneuter Verlängerung um 1 Jahr endet diese Übergangsregelung zum 1. Januar 2028. Die euBP ist deshalb ab 2028 verpflichtend von allen Arbeitgebern zu nutzen. Arbeitgeber, die bislang die euBP noch nicht nutzen, müssen sich – falls sie es noch nicht getan haben – spätestens im Jahr 2027 damit beschäftigen, damit die elektronische Übermittlung endgültig für Daten ab Anfang 2028 reibungslos aus dem Entgeltabrechnungssystem heraus funktioniert.
Pflicht zur digitalen Führung von Entgeltunterlagen
Arbeitgeber sind verpflichtet, Entgeltunterlagen zu führen. Diese Unterlagen müssen so gestaltet sein, dass sie innerhalb angemessener Zeit einen vollständigen Überblick über die Entgeltabrechnungen des Arbeitgebers ermöglichen. Die Angaben sind vollständig, richtig und chronologisch geordnet zu dokumentieren. Zudem müssen Entgeltunterlagen grundsätzlich in deutscher Sprache geführt werden (vergleiche § 28f Absatz 1 Satz 1 SGB IV in Verbindung mit § 8 BVV).
Bereits seit dem 1. Januar 2022 besteht für Arbeitgeber die Pflicht, alle begleitenden Entgeltunterlagen verpflichtend zumindest auch in digitaler Form zu führen (vergleiche § 8 Absatz 3 BVV). Arbeitgeber konnten sich allerdings auf Antrag beim Rentenversicherungsträger, der für die jeweilige Betriebsprüfung zuständig ist, bis zum 31. Dezember 2026 von der Pflicht zur elektronischen Führung der Entgeltunterlagen befreien lassen (vergleiche § 8 Absatz 3 BVV). Ab dem Jahr 2028 entfällt diese Befreiungsmöglichkeit – analog zum Entfall der Befreiungsmöglichkeiten für die euBP – vollständig. Auch diese Frist wurde kurzfristig um 1 Jahr verlängert.
Von der digitalen Führungspflicht betroffen sind ab 2028 konkret auch die die Entgeltabrechnung begleitenden und erläuternden Unterlagen nach § 8 Absatz 2 BVV.
Eine rückwirkende Digitalisierung aller Personalakten ist nicht vorgeschrieben. Die Verpflichtung zur elektronischen Führung gilt nur für neue Tatbestände und Ereignisse, die sich spätestens ab dem 1. Januar 2028 ergeben. Eine rückwirkende elektronische Führung für Zeiträume vor dem 1. Januar 2028 ist daher nicht zwingend erforderlich.
Regeln ab 2027
Es ist konkret vorgeschrieben, in welcher Form diese begleitenden Entgeltunterlagen ab dem 1. Januar 2027 geführt werden müssen. Die Unterlagen müssen dem Arbeitgeber künftig von Arbeitnehmern oder anderen zuständigen Stellen elektronisch zur Verfügung gestellt werden. Normalerweise genügt hierfür bereits ein einfaches Foto mit dem Smartphone, sodass relevante Entgeltunterlagen schnell und unkompliziert übermittelt werden können. Arbeitgeber sind anschließend verpflichtet, diese Unterlagen elektronisch zu führen.
Elektronische Führung bedeutet, dass die Unterlagen dem Arbeitgeber als Dateien vorliegen müssen, damit sie elektronisch gespeichert, dokumentiert und im Rahmen der elektronischen Betriebsprüfung übermittelt werden können.
Soweit die Entgeltunterlagen nach § 8 Absatz 2 BVV nicht bereits aus seiner elektronischen Entgeltabrechnung entnommen werden können (digital vorliegen), sind sie dem Arbeitgeber von den zuständigen Stellen oder den Beschäftigten in elektronischer Form bereitzustellen. Dabei trägt der Arbeitgeber die Verantwortung dafür, dass die Entgeltunterlagen im Rahmen einer Betriebsprüfung vollständig und lesbar vorliegen. Eventuelle Probleme oder Mängel gehen zulasten des Arbeitgebers.
Für die Digitalisierung sind ausschließlich gängige Dateiformate zulässig. Hierzu zählen PDF-Dateien sowie Bilddateien im Format JPEG, BMP, PNG oder TIFF. Bei PDF-Dateien dürfen Online-Signaturen, Transfervermerke und Formularfelder eingebunden werden. Allerdings dürfen die Dateien nachträglich nicht mehr veränderbar sein.
Für die elektronische Ablage gelten konkrete Formvorgaben. Jede Entgeltunterlage muss in einer separaten Datei gespeichert werden. So müssen beispielsweise der Personalfragebogen und der Arbeitsvertrag eines Beschäftigten jeweils in getrennten Dateien abgelegt werden. Unzulässig ist es, mehrere Unterlagen in einer einzigen Datei zusammenzufassen. Wo der Arbeitgeber diese elektronischen Dateien speichert, bleibt ihm grundsätzlich selbst überlassen. Möglich sind beispielsweise professionelle Dokumentenablagen, Dateimanagementsysteme, zertifizierte Lohnabrechnungsprogramme, Ordnerverzeichnisse auf dem Computer oder gesicherte Cloud-Lösungen.
Für die Benennung der Dateien bestehen konkrete Vorgaben. Die Dateibezeichnung muss die Art der Entgeltunterlage sowie eine namentliche und zeitliche Zuordnung zum Dokumenteninhalt enthalten, beispielsweise „immatrikulationsbescheinigung-mustermann_max-WS_2026-2027.pdf“. Der Dateiname darf maximal 64 Zeichen umfassen und keine Sonderzeichen, Umlaute, das Zeichen „ß“ oder Leerzeichen enthalten.
Besondere Anforderungen galten bisher für bestimmte Erklärungen und Anträge von Beschäftigten nach § 8 Absatz 2 BVV, bei denen gesetzlich die Schriftform vorgeschrieben war. Seit 2025 müssen die dort genannten Dokumente in elektronischer Form zu den Entgeltunterlagen genommen werden.
Hinweis
Gemeinsame Grundsätze nach § 9a BVV zur Bestimmung von Art und Umfang der Speicherung, der Datensätze und des Weiteren zum Verfahren für die Entgeltunterlagen nach § 8 BVV und für die Beitragsabrechnung nach § 9 BVV vom 18. März 2022 (mit einer zeitnahen Anpassung auf die geänderte Gesetzeslage ist zu rechnen).
SV-Meldeportal
Das SV-Meldeportal setzt alle bereits gesetzlich festgelegten Änderungen im elektronischen Datenaustausch um. Letzte fachliche und technische Änderungen aufgrund neuer gesetzlicher Vorgaben und Verfahrensänderungen wurden zum 1. Juli 2026 vorgenommen.
- Im Verfahren „Unbedenklichkeitsbescheinigungen (BUB/AUB)“ gelten neue Gründe bei der Versagung der Bescheinigung.
- Darüber hinaus wurden diverse Anpassungen aufgrund neuer Kriterien im Pflichtenheft Ausfüllhilfen Version 2026.1 umgesetzt.
Hinweis
Für technische Fragen nutzen Sie gern die Hotline der itsg zum SV-Meldeportal: 069 2474978 – 403; zu inhaltlichen Themen hilft meist ein Blick in die FAQ.
Oder schauen Sie einfach in unser Beratungsblatt zum SVMeldeportal.
Elektronische Unbedenklichkeitsbescheinigung
Die Ausstellung einer Unbedenklichkeitsbescheinigung ist seit dem 1. Januar 2024 nach § 108b SGB IV in elektronischer Form durch den Arbeitgeber (auch Nachunternehmer und beauftragte Verleiher) zu beantragen.
Dafür kann eine systemgeprüfte Ausfüllhilfe, wie das SV-Meldeportal oder ein entsprechendes Entgeltabrechnungssystem, genutzt werden, welches das Zusatzmodul 37 – elektronisches Antrags- und Bescheinigungsverfahren UB (Unbedenklichkeitsbescheinigung) – umgesetzt hat.
Die Krankenkassen haben festgestellt, dass das elektronische Antragsverfahren von den Arbeitgebern und deren Bevollmächtigten gegenwärtig weiterhin unzureichend angenommen und genutzt wird. Die überwiegende Anzahl der Anträge auf Ausstellung einer Unbedenklichkeitsbescheinigung wird nach wie vor auf dem herkömmlichen Weg gestellt (zum Beispiel durch Anruf, E-Mail, Brief), obwohl die digitalen Möglichkeiten gegeben sind.
Unzureichende Annahme
Geringe Inanspruchnahme der elektronischen Antragstellung durch Arbeitgeber und Bevollmächtigte
Gehemmte Digitalisierung
Viele Anträge werden weiterhin konventionell (Brief/Telefon) eingereicht => Digitalisierung gehemmt => Verzögerungen und Mehraufwand
Abonnentenmodell
Bei Nutzung: Abonnentenmodell für regelmäßige Bescheinigungen (monatliche, quartalsweise oder halbjährliche Ausstellung) wird selten in Anspruch genommen.
Dabei steht im elektronischen Verfahren das für viele Arbeitgeber vorteilhafte und zeitsparende Abonnentenmodell zur Verfügung, bei dessen Nutzung die Bescheinigungen unaufgefordert an die Arbeitgeber beziehungsweise Antragsteller regelmäßig monatlich, quartalsweise oder halbjährlich ausgestellt und übermittelt werden kann. Das Abo wird dabei genauso beantragt wie die einmalige Anforderung einer Unbedenklichkeitsbescheinigung – ebenfalls digital über das eigene Entgeltabrechnungsprogramm oder über das SV-Meldeportal. Es muss lediglich ergänzt werden, in welchen Abständen der Arbeitgeber die Bescheinigung erhalten will.
Hinweis: Damit Sie genau wissen, wie Sie am besten vorgehen, haben wir alle Informationen für Sie unter firmenkunden.tk.de, Suchnummer 2034062 zusammengefasst.
Im Kontext zu diesem Problem sind zum 1. Juli 2026 neue Grundsätze zur elektronischen Beantragung und Ausstellung von Unbedenklichkeitsbescheinigungen vom BMAS genehmigt worden. Durch deren Umsetzung wird der Prozess, der einer Ausstellung und Ablehnung einer Unbedenklichkeitsbescheinigung zugrunde liegt, transparenter dargestellt.
Ausstellung der Unbedenklichkeitsbescheinigung
Arbeitgeber, die mehrere Beschäftigungsbetriebe haben und deshalb mehrere Betriebsnummern (Hauptbetriebsnummern) verwenden, müssen diese Betriebsnummern bei der Erstellung des Beitragsnachweises angeben. Das gilt auch für die DEÜV-Meldungen und bei der Zahlung der Beiträge. Es wird dabei immer die Adresse des jeweiligen Beschäftigungsbetriebes genutzt, die der Einzugsstelle bekannt ist. Seit dem 1. Juli 2026 können die Krankenkassen für jeden einzelnen Beschäftigungsbetrieb eine separate Unbedenklichkeitsbescheinigung ausstellen. Voraussetzung dafür ist, dass der Arbeitgeber insgesamt für alle seine Beschäftigungsbetriebe seine Beitragsnachweis- und -zahlungspflichten erfüllt hat.
Ablehnung der Bescheinigung
Die Einzugsstelle lehnt die Ausstellung einer Unbedenklichkeitsbescheinigung ab, wenn Beitragszahlungen nicht vollständig oder fristgerecht geleistet, Beitragsnachweispflichten nicht erfüllt wurden, kein laufendes Arbeitgeberkonto geführt wird oder wenn der Nachweis einer Vollmacht (zum Beispiel eines beauftragten Steuerberaters) fehlt. Für den Vollmachtsnachweis wird ein Datenfeld zur Übermittlung eines entsprechenden PDF-Dokuments zur Verfügung gestellt.
Bezüglich einer möglichen Ablehnung wurden zum 1. Juli 2026 eindeutige Rückmeldekennzeichen eingeführt, die den Ablehnungsgrund erklären und damit transparenter machen. Folgende Kennzeichen werden genutzt:
| Rückmeldekennzeichen | Bedeutung |
|---|---|
| 1 | Beitragszahlungspflichten nicht vollständig erfüllt (Beitragsrückstand) |
| 2 | Kein laufendes Arbeitgeberkonto |
| 3 | 3 Beitragsnachweispflichten nicht vollständig erfüllt |
| 4 | Fehlende Vollmacht |
[Bearbeitungsstand: 14.10.2026]
