Versicherungs-/Beitragsrecht KV/PV
Inhalt:
- Anhebung der Jahresarbeitsentgeltgrenze (JAEG) in der Krankenversicherung
- Auswirkungen der außerordentlichen Erhöhung auf Befreiungsmöglichkeiten bei Eintritt von Krankenversicherungspflicht
- Anhebung der Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung
- Beitragssatz bei Teilrentenbezug
Der Deutsche Bundestag hat am 10. Juli 2026 das Gesetz zur Stabilisierung der Beitragssätze in der gesetzlichen Krankenversicherung (GKV-Beitragssatzstabilisierungsgesetz, GKV-BStabG) beschlossen. Das Gesetz wurde am 29. Juli 2026 im Bundesgesetzblatt veröffentlicht und tritt überwiegend zum 1. Januar 2027 in Kraft. Ziel des Gesetzes ist es, die Finanzierungsgrundlagen der GKV für die kommenden Jahre zukunftssicher aufzustellen. Allein für das Jahr 2027 soll damit ein kalkuliertes Einsparvolumen von fast 19 Milliarden Euro erzielt werden. Das GKV-BStabG ermöglicht die Stabilisierung der durchschnittlichen Zusatzbeiträge der gesetzlichen Krankenkassen und soll auch für die kommenden Jahre eine hochwertige Versorgung der gesetzlich Versicherten sicherstellen.
Das GKV-BStabG beinhaltet mehrere Neuregelungen, die direkte Auswirkungen für Arbeitgeber und Arbeitnehmer haben. Zusätzlich sind auch weitere Gesetze wie das Pflegeneuordnungsgesetz (PNOG) – Kabinettsbeschluss vom 30. September 2026 – und darüber hinaus Aussagen des Bundeskabinetts, für die es nach bisherigem Stand aber noch keine Gesetzesentwürfe gibt, Hintergrund der weiteren Darstellung.
Anhebung der Jahresarbeitsentgeltgrenze (JAEG) in der Krankenversicherung
Die JAEG wird zum 1. Januar 2027 neben der regulären Anpassung aufgrund der Lohn- und Gehaltsentwicklung einmalig außerordentlich um 300 Euro monatlich beziehungsweise 3.600 Euro für das Jahr angehoben (vergleiche § 223 Absatz 4 und § 6 Absatz 7 SGB V).
Im Jahr 2027 beträgt die allgemeine JAEG voraussichtlich 84.150 Euro (80.550 + 3.600 Euro). Ab dem 1. Januar 2028 wird dann wieder auf Basis dieser außerordentlich erhöhten Jahresarbeitsentgeltgrenze (ohne vorherige Rundung) eine jährliche Anpassung aufgrund der entsprechenden Lohn- und Gehaltsentwicklung erfolgen (vergleiche dazu § 6 Abs. 6-8 SGB V neue Fassung).
Die Konsequenz ist: Ab dem 1. Januar 2027 gibt es aufgrund der außerordentlichen Erhöhung drei Jahresarbeitsentgeltgrenzen, die in der betrieblichen Praxis im Rahmen der Prüfung der Überschreitung der JAEG relevant sind. Sie werden durch die Bundesregierung per Rechtsverordnung nach § 160 SGB VI über die maßgeblichen Rechengrößen in der Sozialversicherung festgesetzt und durch ihre Veröffentlichung bekannt gegeben.
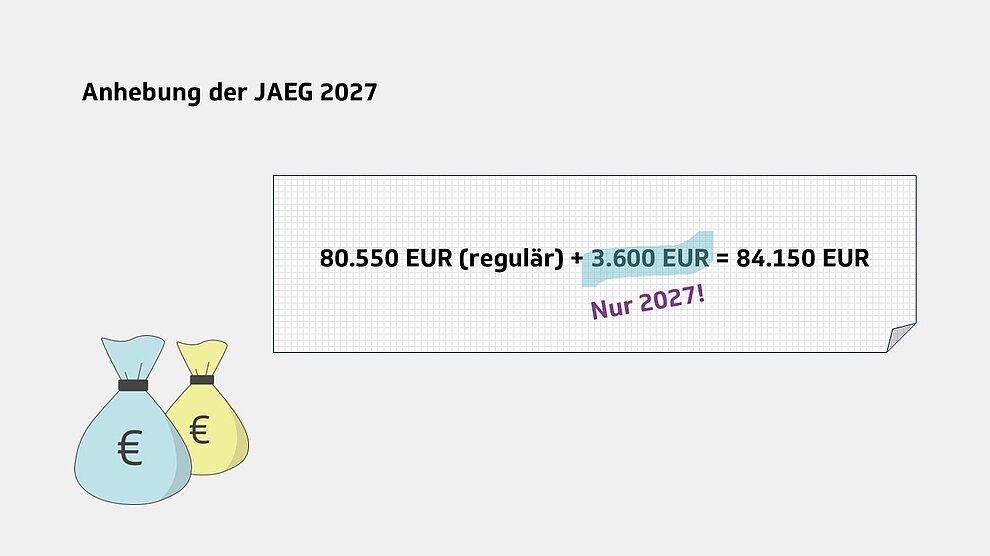
Die Grafik trägt die Überschrift „Anhebung der JAEG 2027“. In einem hervorgehobenen Textfeld steht: „80.550 EUR (regulär) + 3.600 EUR = 84.150 EUR“. Der Zusatz „Nur 2027!“ weist darauf hin, dass die zusätzliche Erhöhung um 3.600 Euro nur im Jahr 2027 gilt. Unten links sind zwei stilisierte Geldsäcke mit Eurozeichen abgebildet.
Hinweis:
Am 21. September 2026 wurde ein Referentenentwurf der Sozialversicherungs-Rechengrößenverordnung veröffentlicht. Der Kabinettsbeschluss ist dazu ist am 7. Oktober 2026 erfolgt und eine endgültige Verordnung liegt voraussichtlich Ende November 2026 vor.
Die allgemeine JAEG ab dem 1. Januar 2027 beträgt einschließlich der außerordentlichen Erhöhung 84.150 Euro.
Für Arbeitnehmer, die am 31. Dezember 2026 aufgrund des Überschreitens der zu diesem Zeitpunkt geltenden JAEG versicherungsfrei sind und bei einem privaten Krankenversicherungsunternehmen eine substitutive Krankenversicherung abgeschlossen haben, ist für das Jahr 2027 die regulär ermittelte JAEG ohne die zusätzliche Erhöhung um 300 Euro monatlich beziehungsweise 3.600 Euro pro Jahr maßgeblich (vergleich § 6 Absatz 8 SGB V). Sie beträgt ab dem 1. Januar 2027 80.550 Euro.
Diese Besitzstandsregelung trägt dazu bei, unnötige und sachlich nicht gebotene Statuswechsel zwischen gesetzlicher und privater Krankenversicherung zu vermeiden, und schafft für diesen Personenkreis einen Bestands-/Vertrauensschutz. Auch in den Folgejahren ab 2028 wird diese JAEG aufgrund der aktuellen Lohn- und Gehaltsentwicklungen jährlich angepasst.
Zudem gibt es weiterhin die besondere JAEG für Arbeitnehmer, die am 31. Dezember 2002 wegen Überschreitens der an diesem Tag geltenden JAEG versicherungsfrei und bei einem privaten Krankenversicherungsunternehmen in einer substitutiven Krankenversicherung versichert waren (vergleiche § 6 Absatz 7 SGB V). Diese wird zum 1. Januar 2027 ebenfalls nur regulär und nicht außerordentlich erhöht und beträgt ab dem 1. Januar 2027 72.900 Euro.
Arbeitnehmer, deren regelmäßiges Jahresarbeitsentgelt die für sie jeweils maßgebliche JAEG übersteigt, sind nach § 6 Absatz 1 SGB V krankenversicherungsfrei. Die Höhe des regelmäßigen Jahresarbeitsentgelts in Abhängigkeit von der jeweils maßgebenden JAEG entscheidet somit weiterhin über den krankenversicherungsrechtlichen Status.
Arbeitgeber müssen ganz besonders darauf achten,
- welche JAEG zur Anwendung kommt,
- ob Versicherungsfreiheit vorliegt,
- ob und falls ja, welcher Bestandsschutz für den jeweiligen Beschäftigten gilt.
Der Dokumentation in den Entgeltunterlagen wird in diesem Zusammenhang eine noch höhere Bedeutung zukommen.
Hinweis:
Bitte beachten Sie zu diesem Thema auch unser Fachseminar „Jahresarbeitsentgelt korrekt berechnen“ und unseren Jahresarbeitsentgeltrechner.
Auswirkungen der außerordentlichen Erhöhung auf Befreiungsmöglichkeiten bei Eintritt von Krankenversicherungspflicht
Grundsätzlich gilt: Wenn Arbeitnehmer, die bislang wegen Überschreitens der JAEG krankenversicherungsfrei waren, nur deshalb krankenversicherungspflichtig werden, weil die JAEG jährlich regulär steigt, besteht weiterhin ein Befreiungsrecht (vergleiche § 8 Absatz 1 SGB V).
Das gilt für PKV-Bestandsversicherte 2026, wenn sie wegen der normalen Anpassung der für sie geltenden besonderen JAEG zum 1. Januar 2027 oder in den Folgejahren krankenversicherungspflichtig würden.
Aber wenn freiwillig gesetzlich versicherte Arbeitnehmer nur deshalb versicherungspflichtig werden, weil die allgemeine JAEG im Jahr 2027 zusätzlich um 3.600 Euro angehoben wird, besteht für 2027 kein Befreiungsrecht. Arbeitnehmer, die am 31. Dezember 2026 aufgrund des Überschreitens der JAEG krankenversicherungsfrei und gesetzlich krankenversichert sind, haben also kein Befreiungsrecht, wenn ihr regelmäßiges Jahresarbeitsentgelt nicht die allgemeine JAEG für 2027 (84.150 Euro) überschreitet.
Hinweis:
Arbeitgeber sollten Beschäftigte, für die ein Wechsel aufgrund ihres Einkommens im Grenzbereich möglich wäre, über diese Besonderheiten informieren.
Anhebung der Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung
Ebenfalls durch das GKVBStabG wurde auch die Beitragsbemessungsgrenze in der Krankenversicherung außerordentlich angehoben. Sie beträgt ab dem 1. Januar 2027 76.500 Euro (72.900 + 3.600 Euro). Die ursprüngliche Idee, die Beitragsbemessungsgrenze für die KV und die PV voneinander zu lösen und die Beitragsbemessungsgrenze für die PV noch weiter zu erhöhen, wurde im Rahmen des Kabinettsbeschlusses des PNOG am 30. September 2026 fallen gelassen. Auf diese Art bleibt die Beitragsbemessungsgrenze für KV und PV gleich, wird nur für 2027 ebenfalls außerordentlich erhöht. Wie auch für die allgemeine JAEG bedeutet dies, dass die zukünftigen Anpassungen ab 2028 ausgehend von diesem Wert (ohne vorherige Rundung) wieder auf Grundlage der Lohn- und Gehaltsentwicklung der vorherigen Jahre angepasst werden.
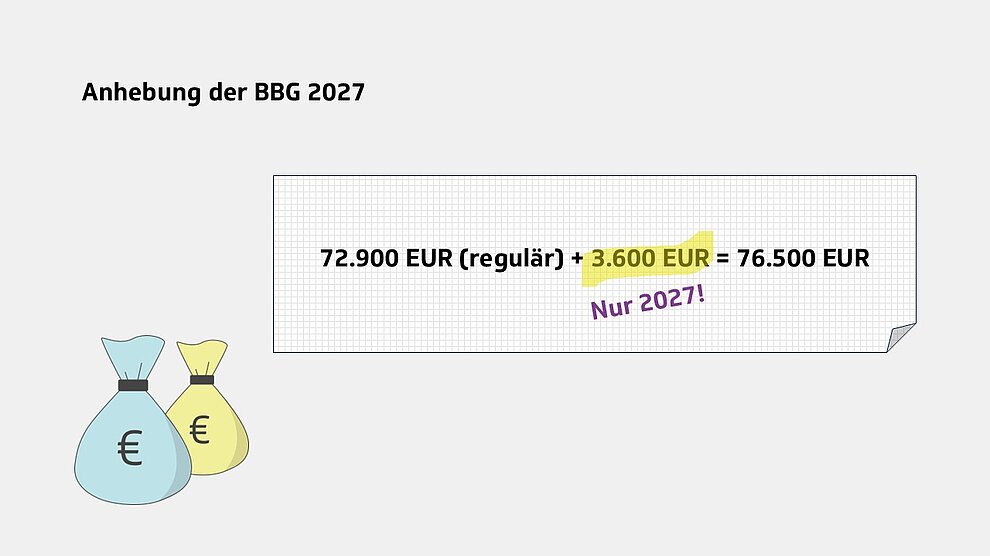
Die reguläre BBG beträgt 2027 72.900 Euro. Für das Jahr 2027 kommt ein zusätzlicher Betrag von 3.600 Euro hinzu. Damit ergibt sich für 2027 insgesamt eine BBG von 76.500 Euro. Der Zusatzbetrag gilt nur im Jahr 2027. Die Grafik zeigt ergänzend zwei Geldsäcke.
Auswirkungen auf den Arbeitgeber-Beitragszuschuss zur Krankenversicherung
Die außerordentliche Anhebung der Beitragsbemessungsgrenze führt dazu, dass sich der Arbeitgeber- Beitragszuschuss für eine private Krankenversicherung ab dem 1. Januar 2027 ebenfalls außerordentlich erhöht. Als Beitragsbemessungsgrundlage für den Beitragszuschuss für privat krankenversicherte Arbeitnehmer ist nämlich das Arbeitsentgelt bis zur Beitragsbemessungsgrenze zu berücksichtigen (2027: KV voraussichtlich 557,81 Euro monatlich, PV voraussichtlich 114,75 Euro monatlich).
Der Arbeitnehmer erhält als Beitragszuschuss aber weiterhin höchstens die Hälfte des Betrags, den er für seine private Krankenversicherung aufwendet.
Zuschussfähig sind dabei nur die Aufwendungen für die Leistungen, die der Art nach zu den Leistungen der GKV gehören. Beiträge, die beispielsweise für eine Sterbegeldversicherung gezahlt werden, zählen nicht zu den Aufwendungen des Arbeitnehmers für seine Krankenversicherung.
Die Beiträge für einen Angehörigen bleiben bei der Berechnung des Arbeitgeberzuschusses immer dann unberücksichtigt, wenn diesem bei (unterstellter) Versicherungspflicht des Arbeitnehmers in der GKV keine Leistungen der Familienversicherung zustehen würden (vergleiche § 257 Absatz 2 SGB V).
Beitragssatz bei Teilrentenbezug
Mit dem sogenannten Flexirentengesetz wurde zum 1. Juli 2017 die Möglichkeit geschaffen, Altersrenten als Teilrenten zu beziehen. Altersrentenbezieher können seitdem eine Teilrente von mindestens 10 Prozent der Vollrente wählen. Da das Gesetz keine Obergrenze für Teilrenten vorsieht, hat das Bayerische Landessozialgericht (Urteil vom 14. September 2021, Az. L 6 R 199/19) entschieden, dass sogar eine Teilrente von bis zu 99,99 Prozent der Vollrente zulässig ist.
In der Praxis entwickelte sich daraus ein häufig genutztes Gestaltungsmodell: Arbeitnehmer beantragten eine Teilrente in Höhe von 99,99 Prozent der Vollrente und arbeiteten gleichzeitig unverändert in Vollzeit oder Teilzeit noch eine gewisse Zeit bis zum Ruhestand weiter. Dadurch ergaben sich mehrere finanzielle Vorteile für die Betroffenen:
- Nahezu vollständiger Bezug der Altersrente,
- volles oder teilweises Arbeitsentgelt aus der Weiterbeschäftigung (auch gegebenenfalls zum Ausgleich von Rentenabschlägen bei vorzeitigen Altersrenten) und
- im Krankheitsfall zusätzlich ein Anspruch auf Krankengeld, das auch bei 99,9 Prozent Teilrente zur Auszahlung kam.
Der Verzicht auf lediglich 0,01 Prozent der Altersrente reichte bislang also aus, um die Voraussetzungen für einen Krankengeldanspruch zu erfüllen.
Der Gesetzgeber sah hierin einen systemwidrigen Mitnahmeeffekt. Ab dem 1. Januar 2027 wird diese Gestaltungsmöglichkeit beim Übergang in den Ruhestand deutlich eingeschränkt. Künftig besteht für gesetzlich krankenversicherte Beschäftigte kein Anspruch auf Krankengeld, wenn sie eine Altersteilrente von mehr als zwei Dritteln der Altersvollrente beziehen (vergleiche § 50 Absatz 1 SGB V).
Ein Krankengeldanspruch kommt damit nur noch in Betracht, wenn die Teilrente höchstens zwei Drittel der Vollrente beträgt. Der erforderliche Verzicht auf mindestens ein Drittel der Altersrente soll deutlich machen, dass der Übergang in den Ruhestand noch nicht weit fortgeschritten ist und die Erwerbstätigkeit weiterhin im Vordergrund steht.
Mit dieser Neuregelung stellt der Gesetzgeber den Rechtszustand im Ergebnis wieder her, der bereits bis zum 30. Juni 2017 bestand. Ziel ist eine klare Abgrenzung zwischen der gesetzlichen Krankenversicherung und der gesetzlichen Rentenversicherung sowie die Vermeidung von Gestaltungsmöglichkeiten, die zu einer doppelten Entgeltersatzleistung führen.
Arbeitgeber sollten bestehende Modelle zur Weiterbeschäftigung von Altersrentnern überprüfen. Beschäftigte, die bislang eine nahezu vollständige Teilrente bezogen haben, verlieren ab 2027 ihren Krankengeldanspruch. Dies kann Auswirkungen auf die Beratung von Mitarbeitern beim Übergang in den Ruhestand sowie auf die Gestaltung entsprechender Beschäftigungsmodelle haben.
Zudem ergeben sich Auswirkungen mit Blick auf den anzuwendenden Beitragssatz in der Krankenversicherung und die daraus resultierende Schlüsselung von Betroffenen im DEÜV-Meldeverfahren. Wird 2027 weiterhin eine Altersteilrente im Umfang von mehr als zwei Dritteln der Altersvollrente bezogen, gilt aufgrund des Ausschlusses des Krankengeldanspruchs der ermäßigte Beitragssatz zur Krankenversicherung anstatt wie zuvor in solchen Fällen im Jahr 2026 der allgemeinen Beitragssatz zur Krankenversicherung. Der allgemeine Beitragssatz bleibt nur dann maßgebend, wenn die Betroffenen ihre Altersteilrente auf bis zu zwei Drittel der Altersvollrente reduzieren.
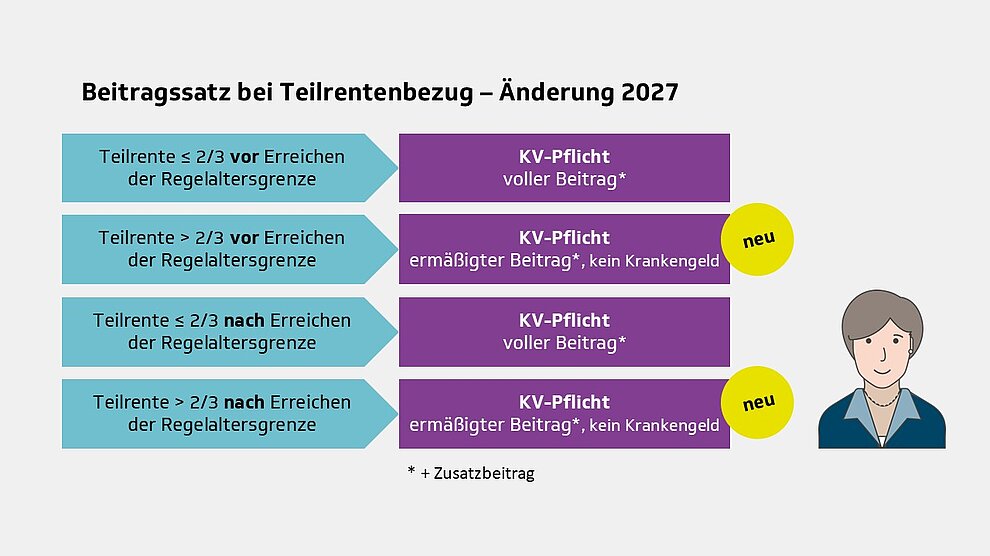
Die Grafik trägt die Überschrift „Beitragssatz bei Teilrentenbezug – Änderung 2027“. Sie stellt in vier Zeilen die Krankenversicherungspflicht bei Teilrentenbezug vor und nach Erreichen der Regelaltersgrenze gegenüber.
- Teilrente ≤ 2/3 vor Erreichen der Regelaltersgrenze: KV-Pflicht, voller Beitrag.
- Teilrente > 2/3 vor Erreichen der Regelaltersgrenze: KV-Pflicht, ermäßigter Beitrag, kein Krankengeld. Dieser Fall ist mit „neu“ gekennzeichnet.
- Teilrente ≤ 2/3 nach Erreichen der Regelaltersgrenze: KV-Pflicht, voller Beitrag.
- Teilrente > 2/3 nach Erreichen der Regelaltersgrenze: KV-Pflicht, ermäßigter Beitrag, kein Krankengeld. Auch dieser Fall ist mit „neu“ gekennzeichnet.
Am rechten unteren Rand ist eine stilisierte Darstellung einer älteren Frau zu sehen. Ein Sternchen verweist auf eine ergänzende Erläuterung, die in der Grafik selbst nicht enthalten ist.
[Bearbeitungsstand: 14.10.2026]
