Minijobs und Übergangsbereich
Inhalt:
- Mindestlohnerhöhung
- Berechnung des regelmäßigen monatlichen Arbeitsentgelts
- Minijob und Familienversicherung
- Neuer Beitragssatz zur Krankenversicherung
- Erhöhte Pauschsteuer
- Zusätzlicher Pflegeversicherungsbeitrag 2028
- Auswirkungen auf den Übergangsbereich
- Weitere Änderung im PNOG: Zusatzbeitrag in der PV für Kinderlose
Die Änderungen, die sich durch die geplanten Reformen für geringfügige Beschäftigungen und solche aus dem Übergangsbereich ergeben, basieren auf der Mindestlohnerhöhung (MiLoV 5), dem GKV-Beitragssatzstabilisierungsgesetz (GKV-BStabG), dem Pflegeneuordnungsgesetz (PNOG) – Kabinettsbeschluss vom 30. September 2026 – und durch die vom Koalitionsausschuss Anfang Juli angekündigte Anpassung der Rentenversicherung (basierend auf den Empfehlungen der Alterssicherungskommission) und der für die geringfügigen Beschäftigungen einschlägigen Pauschsteuer (geändert durch das Einkommensteuerreformgesetz 2027).
Mindestlohnerhöhung
Bereits im November 2025 wurde per Rechtsverordnung der Bundesregierung (Fünfte Verordnung zur Anpassung der Höhe des Mindestlohns (Mi- LoV5)) eine Erhöhung des gesetzlichen Mindestlohns ab 1. Januar 2026 auf 13,90 Euro pro Stunde und zum 1. Januar 2027 auf 14,60 Euro pro Stunde beschlossen.
Rückblick: Zum 1. Oktober 2022 ist das „Gesetz zur Erhöhung des Schutzes durch den gesetzlichen Mindestlohn und zu Änderungen im Bereich der geringfügigen Beschäftigung“ in Kraft getreten. Mit dem Gesetz wurde für geringfügig entlohnte Beschäftigungen nach § 8 Absatz 1a SGB IV eine dynamische Geringfügigkeitsgrenze eingeführt.
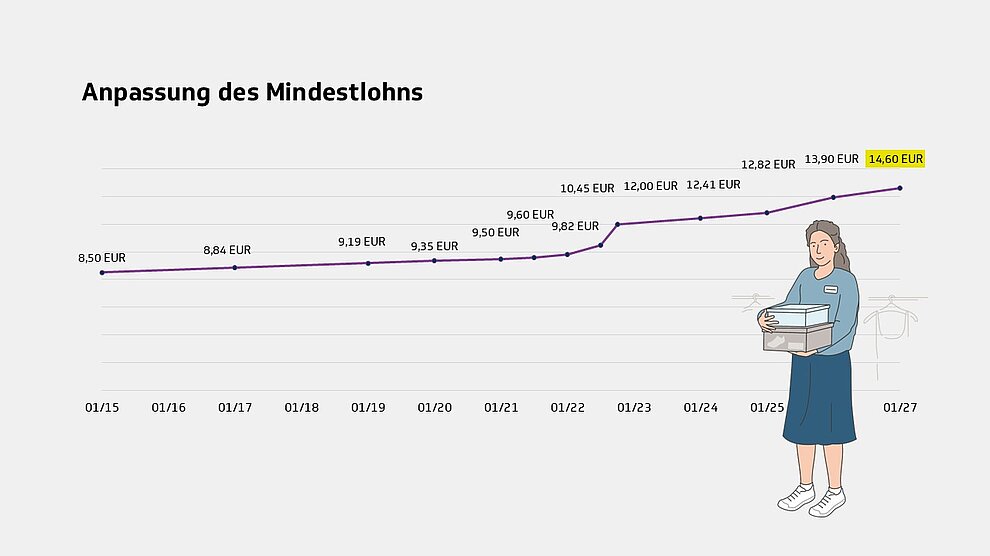
Die Anpassung der Geringfügigkeitsgrenze erfolgt im Zusammenhang mit jeder Dynamisierung des gesetzlichen Mindestlohns. Erhöht sich der gesetzliche Mindestlohn, steigt auch die Geringfügigkeitsgrenze. Die dynamische Geringfügigkeitsgrenze soll dauerhaft eine Beschäftigung zu Mindestlohnbedingungen im Umfang von mindestens 10 Wochenstunden ermöglichen.
Die Berechnung der dynamischen Geringfügigkeitsgrenze erfolgt, indem der jeweils geltende Mindestlohn mit 130 vervielfacht, durch 3 geteilt und auf volle Euro aufgerundet wird. Die Zahl 130 in der Berechnungsformel entspricht dabei 13 Wochen (= drei Monate) mit einer Wochenarbeitszeit von 10 Stunden zu Mindestlohnbedingungen.
Zum 1. Januar 2027 steigt der gesetzliche Mindestlohn auf 14,60 Euro. Das hat eine weitere Anhebung der Geringfügigkeitsgrenze zur Folge. Ab dem 1. Januar 2027 ergibt sich auf Basis der Berechnungsformel folgende Geringfügigkeitsgrenze: 14,60 Euro x 130 : 3 = 632,67 Euro, aufgerundete Geringfügigkeitsgrenze = 633,00 Euro.
Für Personengruppen, die von der Erhöhung der Geringfügigkeitsgrenze auf 633,00 Euro dahingehend betroffen sind, dass der Verdienst unter die Geringfügigkeitsgrenze fällt, gibt es keine Besitzstands- oder Übergangsregelungen. Das bedeutet konkret: In solchen Fällen würde aufgrund des Vorliegens einer geringfügig entlohnten Beschäftigung die Sozialversicherungspflicht zum Ablauf des 31. Dezember 2026 enden.
Arbeitgeber sollten solche Sachverhalte in der betrieblichen Praxis proaktiv ermitteln und prüfen, ob eine Entgelterhöhung oder Ausdehnung der Stundenzahl möglich ist, sofern der Sozialversicherungsschutz aufgrund der Sozialversicherungspflicht der Beschäftigung für den Arbeitnehmer eine wichtige Rolle spielt.
Berechnung des regelmäßigen monatlichen Arbeitsentgelts
Bei der Prüfung der Frage, ob eine Beschäftigung als geringfügig entlohnte Beschäftigung zu bewerten ist und das Arbeitsentgelt die Geringfügigkeitsgrenze übersteigt, ist vom regelmäßigen Arbeitsentgelt auszugehen. Dabei darf das regelmäßige monatliche Arbeitsentgelt im Durchschnitt einer Jahresbetrachtung ab dem 1. Januar 2027 633,00 Euro pro Monat nicht übersteigen (Jahresentgeltgrenze maximal 7.596,00 Euro bei durchgehender mindestens 12 Monate dauernder Beschäftigung gegen Arbeitsentgelt in jedem Monat). Die wöchentliche Arbeitszeit spielt bei der Beurteilung keine Rolle.
Einmalige Einnahmen, deren Gewährung mit hinreichender Sicherheit (zum Beispiel aufgrund eines für allgemeinverbindlich erklärten Tarifvertrags, einer Betriebsvereinbarung, eines Arbeitsvertrages oder aufgrund Gewohnheitsrechts wegen betrieblicher Übung) mindestens einmal jährlich zu erwarten ist, sind bei der Ermittlung des Arbeitsentgelts zu berücksichtigen.
Nicht zum regelmäßigen Arbeitsentgelt zählen hingegen einmalige Einnahmen oder laufende Zulagen, Zuschläge, Zuschüsse oder ähnliche Einnahmen, die zusätzlich zu Löhnen und Gehältern gewährt werden, wenn sie lohnsteuerfrei sind (§ 17 Absatz 1 Satz 1 Nr. 1 SGB IV, § 1 Absatz 1 Satz 1 Nr. 1 Sozialversicherungsentgeltverordnung - SvEV) sowie steuerfreie Aufwandsentschädigungen und die in § 3 Nr. 26 und 26a EStG genannten steuerfreien Einnahmen. Darunter fallen beispielsweise Kindergartenzuschüsse, Jobtickets, Mitarbeiterkapitalbeteiligungen oder die Einnahmen aus nebenberuflichen Tätigkeiten als Übungsleiter (Übungsleiterpauschale 3.300 Euro pro Jahr).
Ein gelegentliches unvorhersehbares Überschreiten der Geringfügigkeitsgrenze ist nach § 8 Absatz 1b SGB IV unter folgenden Rahmenbedingungen unschädlich: Gelegentlich ist ein unvorhersehbares Überschreiten von bis zu zwei Kalendermonaten innerhalb eines Zeitjahres.
Zudem ist der maximal mögliche Verdienst in den Monaten der Überschreitung gesetzlich vorgegeben. Der Verdienst in dem Kalendermonat der Überschreitung darf maximal das Doppelte der Geringfügigkeitsgrenze betragen, also ab dem 1. Januar 2027 1.266,00 Euro. Auf Jahressicht ist damit ein maximaler Verdienst bis zur Höhe des 14-Fachen der Geringfügigkeitsgrenze möglich. Minijobber dürfen also grundsätzlich 7.596,00 Euro über 12 Monate und in begründetem Ausnahmefall höchstens 8.862,00 Euro im Jahr verdienen.
Einmalzahlungen, die dem Grunde und der Höhe nach vom Geschäftsergebnis oder einer individuellen Arbeitsleistung des Vorjahres abhängig sind, bleiben bei der Ermittlung des regelmäßigen Arbeitsentgelts grundsätzlich unberücksichtigt. Fälle dieser Art sind beispielsweise die nachträgliche Zahlung eines (anteiligen) Weihnachtsgeldes in Abhängigkeit vom Geschäftsergebnis des Vorjahres oder die Zahlung einer individuellen Prämie im Rahmen der sogenannten leistungsorientierten Bezahlung. Für solche Einmalzahlungen gilt: Sie sind in dem Monat der Zahlung als gelegentliches und unvorhersehbares Überschreiten der Geringfügigkeitsgrenze zu werten und stehen trotz Überschreitung der Jahresentgeltgrenze von 7.596,00 Euro dem Fortbestand einer geringfügig entlohnten Beschäftigung nicht entgegen, wenn die unvorhersehbare Einmalzahlung zusammen mit dem laufenden Arbeitsentgelt für den Kalendermonat das Doppelte der Geringfügigkeitsgrenze nicht übersteigt.
Bei geringfügig entlohnten Beschäftigungen mit unvorhersehbar schwankendem Arbeitsentgelt ist das Überschreiten der Geringfügigkeitsgrenze im Rahmen einer Jahresprognose per Schätzung zu ermitteln. Die Tatsache, dass aufgrund des unvorhersehbaren Jahresverlaufs in einzelnen Monaten auch Arbeitsentgelte oberhalb von 633,00 Euro erzielt und bei der Schätzung einkalkuliert werden, ist dabei unschädlich für das Vorliegen einer geringfügig entlohnten Beschäftigung, solange die Jahresentgeltgrenze von 7.596,00 Euro nicht überschritten wird. Für solche Beschäftigungen gelten nach Kapitel 3.1 der Geringfügigkeits-Richtlinien die Regelungen zum unvorhersehbaren Überschreiten nicht.
Das bedeutet konkret: Es ist kein Verdienst bis zur Höhe des 14-fachen der Geringfügigkeitsgrenze (8.862,00 Euro) möglich, sondern der Minijobber mit schwankendem Arbeitsentgelt darf maximal 7.596,00 Euro im Jahr verdienen.
Minijob und Familienversicherung
Die neue Geringfügigkeitsgrenze in Höhe von 633,00 Euro ab 1. Januar 2027 gilt für geringfügig entlohnt Beschäftigte auch bezüglich der beitragsfreien Familienversicherung in der gesetzlichen Krankenversicherung. Bis zu einem Verdienst von 633,00 Euro im Minijob ist ab Januar 2027 eine beitragsfreie Familienversicherung bei einer gesetzlichen Krankenkasse möglich.
Aufhebung der Befreiung von der Rentenversicherungspflicht
Seit 2013 sind geringfügig entlohnt Beschäftigte rentenversicherungspflichtig. Sie können sich aber von der Rentenversicherungspflicht auf Antrag beim Arbeitgeber befreien lassen.
Hinweis
Ein Muster für die Erklärung inklusive Merkblatt für Arbeitnehmer sind in den Geringfügigkeits-Richtlinien vom 5. Januar 2026 als Anlage beigefügt. Der Antrag kann gleichermaßen elektronisch oder schriftlich formlos gestellt werden. Der Tag des Eingangs der Antragserklärung ist vom Arbeitgeber zu dokumentieren und die Erklärung mit den Entgeltunterlagen des Arbeitnehmers aufzubewahren.
Seit dem 1. Juli 2026 haben von der Rentenversicherungspflicht befreite geringfügig entlohnt Beschäftigte einmalig die Möglichkeit, eine erfolgte Befreiung auf Antrag wieder aufzuheben. Damit werden sie wieder versicherungspflichtig in der Rentenversicherung. Das hat den Vorteil, dass wieder Pflichtbeitragszeiten in der Rentenversicherung erworben werden und die Beschäftigungszeiten in der geringfügig entlohnten Beschäftigung in vollem Umfang für die Erfüllung der verschiedenen Mindestversicherungszeiten der gesetzlichen Renten berücksichtigt werden. Die Aufhebung der Befreiung von der Rentenversicherungspflicht ist nur für die Zukunft möglich und nicht rückwirkend. Es ist ein Antrag des Arbeitnehmers erforderlich, der frühestens ab Beginn des Monats wirken kann, der auf die Antragstellung folgt. Die schriftliche oder elektronische Antragserklärung richten Arbeitnehmer an den Arbeitgeber.
Wenn die Voraussetzungen für die Aufhebung der Befreiung vorliegen, meldet der Arbeitgeber betroffene Arbeitnehmer im DEÜV-Meldeverfahren per Ab- und Anmeldung zum Stichtag der Wirkung der Erklärung mit geändertem Beitragsgruppenschlüssel in der Rentenversicherung bei der Minijob- Zentrale um (Abgabegründe 32 und 12).
Die Aufhebung der Befreiung von der Rentenversicherungspflicht wird für die betroffenen Arbeitnehmer innerhalb eines Monats nach Abgabe der DEÜV-Meldungen wirksam, wenn die Minijob-Zentrale nicht widerspricht.
Die Entscheidung wirkt für die verbleibende Dauer der gesamten geringfügig entlohnten Beschäftigung und kann nicht erneut widerrufen werden. Bei mehreren geringfügig entlohnten Beschäftigungen, deren Arbeitsentgelt zusammen die Geringfügigkeitsgrenze nicht übersteigt, kann der Antrag nur einheitlich gestellt werden.
Weiterführende Informationen
Eine wichtige Hilfe für Minijob- Arbeitgeber sind die sogenannten Geringfügigkeits-Richtlinien. Darin finden sie zusammengefasst alle Informationen über das Versicherungs-, Beitrags- und Melderecht bei Minijobs.
Neuer Beitragssatz zur Krankenversicherung
Arbeitgeber haben für geringfügig entlohnt beschäftigte Arbeitnehmer, die gesetzlich krankenversichert sind, 2026 monatliche Pauschalbeiträge zur Krankenversicherung in Höhe von 13 Prozent des gezahlten Arbeitsentgelts zu zahlen (vergleiche § 249b SGB V). Dieser Beitragssatz ist seit 1. Juli 2006 nicht mehr geändert worden.
Ab dem 1. Januar 2027 wird der Pauschalbeitragssatz für gesetzlich krankenversicherte geringfügig entlohnt Beschäftigte (Minijobber) durch das GKV-BStabG angepasst. Dann ist der allgemeine Beitragssatz zur Krankenversicherung in Höhe von 14,6 Prozent zuzüglich des durchschnittlichen Zusatzbeitragssatzes (vergleiche 242a SGB V) maßgebend, der für das Jahr 2027 XX Prozent beträgt. In Summe ergibt sich demnach ein Pauschalbeitrag in der KV von XX Prozent für Minijobber.
Der Teil des Beitrags, der auf den durchschnittlichen Zusatzbeitrag entfällt, ist weder gesondert zu berechnen noch gesondert im Beitragsnachweis an die Minijob-Zentrale auszuweisen.
Für geringfügig entlohnt Beschäftigte in Privathaushalten bleibt der Beitragssatz in Höhe von 5 Prozent unverändert (vergleiche § 249b SGB V).
Durch die Beitragserhebung auf Basis des durchschnittlichen Zusatzbeitrags wird der Beitragssatz für geringfügig entlohnte Beschäftigte künftig dynamisch.
Erhöhte Pauschsteuer
Ebenfalls ab 1. Januar 2027 gilt gemäß Einkommensteuerreformgesetz 2027 ein neuer Pauschsteuersatz für Minijobs. Statt wie bisher 2 Prozent werden dann 5 Prozent fällig.
Zusätzlicher Pflegeversicherungsbeitrag 2028
Im aktuellen Kabinettsbeschluss zum Pflegeneuordnungsgesetzes (PNOG) wird für 2028 zusätzlich zu den genannten Änderungen auch ein PV-Beitrag auf Minijobs erhoben (vergleiche dazu § 59b SGB XI neue Fassung). Dieser ergibt sich dann aus dem 2028 geltenden Beitragssatz in der Pflegeversicherung.
Hintergrund:
Das Bundesgesundheitsministerium hatte im Juni 2026 ein Vorhaben zur Reform der Pflegeversicherung veröffentlicht. Mit dem sogenannten Gesetz zur Neuordnung der Pflegeversicherung (PNOG) gab es einen Referentenentwurf vom 5. Juni 2026, auf den wir uns nachfolgend beziehen. Der Kabinettsbeschluss erfolgte am 30. September 2026 und enthielt gegenüber dem Referentenentwurf einige Anpassungen. Das parlamentarische Verfahren im Bundestag hat noch nicht begonnen. Ziel des Gesetzes ist die langfristige Finanzierbarkeit der sozialen Pflegeversicherung. Durch kürzlich veröffentlichte Medienberichte, dass sich bei der Pflegeversicherung eine Millionenlücke auftut, ist diese wieder besonders in den Fokus gerückt.
Anhebung der Beitragsbemessungsgrenze in der sozialen Pflegeversicherung
Die Beitragsbemessungsgrenze in der sozialen Pflegeversicherung beträgt aktuell analog der Beitragsbemessungsgrenze in der Krankenversicherung 69.750 Euro. Ab dem 1. Januar 2027 beträgt sie voraussichtlich genauso wie in der KV 76.500 Euro. Damit folgt die PV auch in diesem Jahr der KV.
Einbeziehung geringfügig Beschäftigter in die Beitragspflicht zur Pflegeversicherung
Für geringfügig entlohnte Beschäftigungsverhältnisse soll in der Pflegeversicherung ab dem 1. Januar 2028 eine Beitragspflicht eingeführt werden (§ 59b SGB XI neue Fassung). Es gilt der allgemeine Beitragssatz zur Pflegeversicherung in der dann 2028 geltenden Höhe.
Der Beitragszuschlag für Kinderlose und der Beitragsabschlag für Eltern von mehr als zwei Kindern bis zur Vollendung des 25. Lebensjahres soll für geringfügig entlohnte Beschäftigungsverhältnisse keine Anwendung finden (vergleiche § 59b SGB XI). Die Beiträge werden allein vom Arbeitgeber getragen. Eine Beteiligung des Arbeitnehmers an der Beitragstragung soll nicht erfolgen.
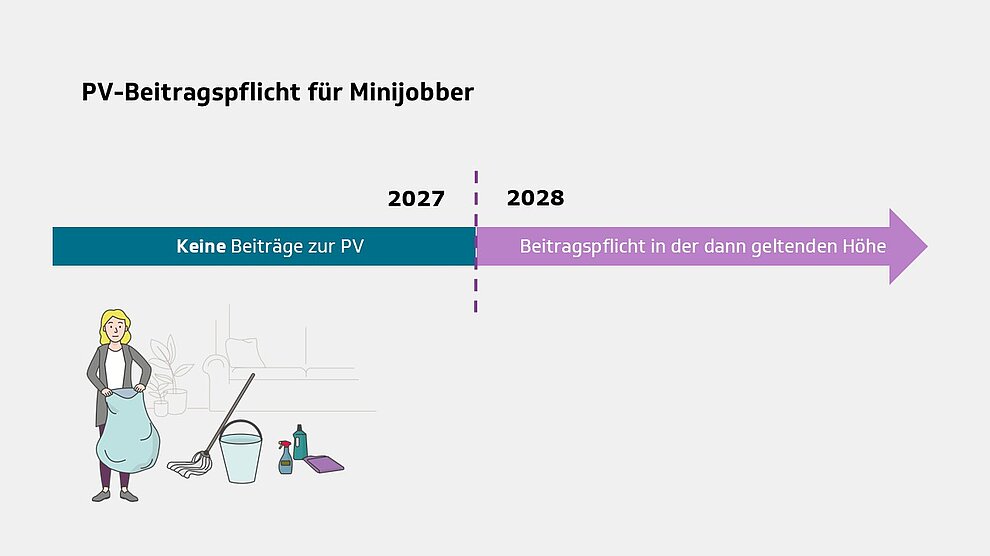
Die Grafik zeigt die Beitragspflicht zur Pflegeversicherung (PV) für Minijobber im Zeitverlauf. Für das Jahr 2027 fallen keine Beiträge zur Pflegeversicherung an. Ab 2028 gilt die Beitragspflicht in der dann geltenden Höhe. Eine gestrichelte senkrechte Linie markiert den Übergang zwischen den beiden Jahren. Im unteren linken Bereich ist eine Reinigungskraft mit Putzutensilien abgebildet.
Auswirkungen auf den Übergangsbereich
Zum 1. Januar 2027 steigt durch die Anpassung der Geringfügigkeitsgrenze die Untergrenze des Übergangsbereichs von 603,01 Euro auf 633,01 Euro an. Die Obergrenze des Übergangsbereichs beträgt weiterhin unverändert 2.000,00 Euro.
Für Arbeitnehmer, die eine versicherungspflichtige Beschäftigung mit einem regelmäßigen Arbeitsentgelt innerhalb des Übergangsbereichs ausüben, gelten nach § 20 SGB IV besondere Regelungen für die Ermittlung der Beitragsbemessungsgrundlage sowie für die Beitragstragung zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.
Der Arbeitgeberbeitrag oberhalb der Geringfügigkeitsgrenze von 633,00 Euro wird zunächst auf die für eine geringfügig entlohnte Beschäftigung zu leistenden Pauschalbeiträge in Höhe von XX Prozent angeglichen. Der Gesamtsozialversicherungsbeitrag wird dann bis zur oberen Grenze des Übergangsbereichs von 2.000,00 Euro gleitend auf den regulären Anteil des Arbeitgebers am Gesamtsozialversicherungsbeitrag von ca. 20 Prozent abgeschmolzen.
Der Beitragsanteil für Arbeitnehmer an der unteren Grenze des Übergangsbereichs von 633,01 Euro beträgt im Gegensatz dazu null und steigt bis zur Obergrenze von 2.000,00 Euro auf den regulären Anteil an den Gesamtsozialversicherungsbeiträgen bei sozialversicherungspflichtigen Beschäftigungen an.
Die Berechnung der Beiträge im Übergangsbereich ist in § 20 SGB IV geregelt. Die beitragspflichtigen Einnahmen im Übergangsbereich berechnen sich wie folgt:

(vergleiche § 20 Abs. 2a SGB IV)
Dabei steht G für die Geringfügigkeitsgrenze von 2027 633,00 Euro und AE für das jeweilige Arbeitsentgelt des Arbeitnehmers.
Aufgrund der Neuregelung des Krankenversicherungsbeitragssatzes bei geringfügig entlohnten Beschäftigungen wird die Beitragsberechnungslogik für den Faktor F angepasst (vergleiche § 20 Absatz 2a Satz 2 SGB IV neue Fassung). Mit dieser Anpassung wird weiterhin sichergestellt, dass die Beitragsbelastung für Arbeitnehmer im Übergangsbereich nicht sprunghaft ansteigt und der neue Beitragssatz zur Krankenversicherung für geringfügig entlohnt Beschäftigte berücksichtigt wird.
Der Faktor F wird unter Berücksichtigung des Gesamtsozialversicherungsbeitragssatzes für das Kalenderjahr der Beschäftigung ermittelt und vom Bundesministerium für Arbeit und Soziales im Bundesanzeiger veröffentlicht.
Neue Beitragsberechnungslogik für Faktor F
„…F der Faktor, der sich berechnet, indem die sich aus der Addition des allgemeinen Beitragssatzes nach § 241 des Fünften Buches, des durchschnittlichen Zusatzbeitragssatzes nach § 242a des fünften Buches und des in § 168 Absatz 1 Nummer 1b des Sechsten Buches festgelegten Prozentsatzes ergebende Summe geteilt wird durch den Gesamtsozialversicherungsbeitragssatz des Kalenderjahres, in dem der Anspruch auf das Arbeitsentgelt entstanden ist.“
Ab 2027 errechnet sich der Faktor F wie folgt:
14,6 % + ø ZB (2027) + 15 % / Gesamtsozialversicherungsbeitrag (2027)
Für das Kalenderjahr 2027 beträgt der Faktor F XX.
Setzt man die Werte in die vorgenannte Formel ein, kann diese wie folgt für Zeiten ab dem 1. Januar 2027 vereinfacht werden:
XXXXXXXXXXXXXXX
Der von den Arbeitnehmern zu tragende Anteil an den Gesamtsozialversicherungsbeiträgen wird ab dem 1. Januar 2027 mit nachfolgender Formel ermittelt:

(vergleiche § 20 Absatz 2a SGB IV)
Die gekürzte Formel ab dem 1. Januar 2027 lautet: XXXXXXXX
Die Ermittlung der Gesamtsozialversicherungsbeiträge im Übergangsbereich erfolgt in drei Schritten:
- Die beitragspflichtigen Einnahmen werden auf Grundlage der vorstehenden Formel berechnet. Dann wird damit der Gesamtbeitrag für den jeweiligen Versicherungszweig ermittelt.
- Der Arbeitnehmeranteil wird auf Basis der neuen Formel für die Ermittlung des beitragspflichtigen Anteils für Arbeitnehmer ermittelt. Die sich damit ergebende beitragspflichtige Einnahme wird mit dem halben Beitragssatz (Arbeitnehmeranteil) des entsprechenden Versicherungszweiges multipliziert.
- Der Arbeitgeberanteil ergibt sich, indem der Arbeitnehmeranteil vom Gesamtbeitrag abgezogen wird.
Die besonderen Regelungen des Übergangsbereichs gelten nach § 20 SGB VI nicht für Beschäftigte im Rahmen eines Ausbildungsverhältnisses, also zum Beispiel für Auszubildende und Praktikanten. Hier berechnen Sie die Beiträge aus dem tatsächlichen Arbeitsentgelt.
Hinweise
Die Spitzenorganisationen der Sozialversicherung haben unter dem Datum 20. Dezember 2022 ein aktualisiertes Rundschreiben zur versicherungs-, beitrags- und melderechtlichen Behandlung von Beschäftigungsverhältnissen im Übergangsbereich veröffentlicht, das alle Neuerungen ab dem 1. Oktober 2022 ausführlich erläutert. Ob aus gegebenem Anlass eine Aktualisierung Anfang 2027 erfolgt, steht noch nicht fest.
Es ist davon auszugehen, dass die erforderlichen Berechnungen im Hintergrund in den von Ihnen genutzten Entgeltprogrammen automatisch erfolgen.
Weitere Änderung im PNOG: Zusatzbeitrag in der PV für Kinderlose
Seit 2005 zahlen kinderlose Arbeitnehmer und Versorgungsbezieher ab dem 23. Geburtstag einen Beitragszuschlag für Kinderlose in der Pflegeversicherung. Dieser Zuschlag wurde bereits zum 1. Juli 2023 von 0,35 auf 0,6 Prozent erhöht.
Zum 1. Januar 2027 soll eine weitere Anhebung des Beitragszuschlags für kinderlose Arbeitnehmer erfolgen, die das 23. Lebensjahr vollendet haben. Der Beitragszuschlag für Kinderlose steigt dann von 0,6 auf 0,9 Prozent (vergleich § 55 Abs. 3 Satz 1 SGB XI neue Fassung – geändert durch das PNOG).
Für kinderlose Arbeitnehmer vor dem 23. Geburtstag soll weiterhin der Basisbeitragssatz in Höhe von 3,6 Prozent gelten.
[Bearbeitungsstand: 14.10.2026]
